本記事にはプロモーションを含みます
結論から言うと、お得だと言われたときこそ、誰が得をするのかを考えた方がいいと思います。先日、クレジット決済の端末についての営業電話がありました。手数料が一律1%になったという話です。断ったにもかかわらず、相手はなかなか電話を切ろうとしませんでした。そのやりとりの中で、どうにも引っかかる言葉がいくつも出てきたのです。この記事では、実際の電話の中身と、あとから調べて分かった手数料の仕組み、そして私が営業電話に対して決めていることを紹介します。
まずは、実際にどんな電話だったのかからお話しします。
かかってきた電話
結論として、その電話は「以前もご紹介させていただきましたが」という言葉から始まりました。すでに関係があるかのような入り方です。ただ、こちらには心当たりがありません。続けて出てきたのが、手数料が一律1%になったという数字でした。ここでは、電話の最初のやりとりを振り返ります。
以前もご紹介という切り出し
初めての相手でも、この言い方をされると強く断りにくくなります。前にも話した相手だったかと、こちらが記憶をたどってしまうからです。実際には、その時点では思い当たるものがありませんでした。
一律1%という数字
「この度、手数料が一律1%となりました」と言われました。数字そのものは分かりやすく、耳に残ります。同時に、あとで調べてみようという気持ちにもなりました。
資料を見てほしいという誘い
「大変ご好評をいただいているので、ぜひ資料を見てご検討していただきたく」と続きました。まずは資料だけでも、という流れです。この形は、多くの営業電話に共通しています。
断っても切らない
結論として、こちらの返答は最初にはっきり伝えました。「今のところ変更は考えておりません。もし必要になりましたら、こちらからご連絡させていただきます」という内容です。ところが、それで終わりにはなりませんでした。相手は言葉を変えながら、次々と理由を重ねてきたのです。
こちらの返答
変更の予定がないこと、必要ならこちらから連絡することを伝えました。あいまいにせず、はっきり言ったつもりです。それでも、会話は終わりませんでした。
重ねられた言葉
「今の決済端末はそのままでも大丈夫です」「横に増やすだけでもよいですし、手間も増えません」「お得なことしかありませんし、作業的には何も変わることはありません」。断る理由を、ひとつずつ潰しにくる形でした。
切らせてもらえない時間
電話を切ろうとしても、相手は切ろうとしませんでした。忙しい時間帯であれば、それだけで負担になります。結局、資料を送るという申し出も断り、必要ならこちらから連絡すると伝えて終えました。
引っかかった言葉
結論として、いちばん引っかかったのは「使わなくてもよい」という説明でした。理由は、その言葉だけで話のつじつまが合わなくなるからです。使わないものを契約する意味は、こちらにはありません。それでも契約してほしいということは、契約そのものに相手側の利益があるということになります。
使わなくてもよいという矛盾
今の端末はそのままでよい、横に増やすだけでよい、使わなくてもよい。そう言われたとき、引っかかりはより強くなりました。使わない前提のものを勧める理由が、説明の中にありません。
お得しかないという断定
「お得なことしかありません」という言い方も気になりました。取引である以上、相手にも利益があるはずです。片方だけが得をする話というのは、そもそも成り立ちにくいものでしょう。
誰の得なのか
そこで立ち止まって考えることにしました。突然電話をかけてきた相手が、こちらの利益を優先してくれるとは思いません。だからこそ、その話で誰が得をするのかを確かめる必要があります。
手数料の行き先
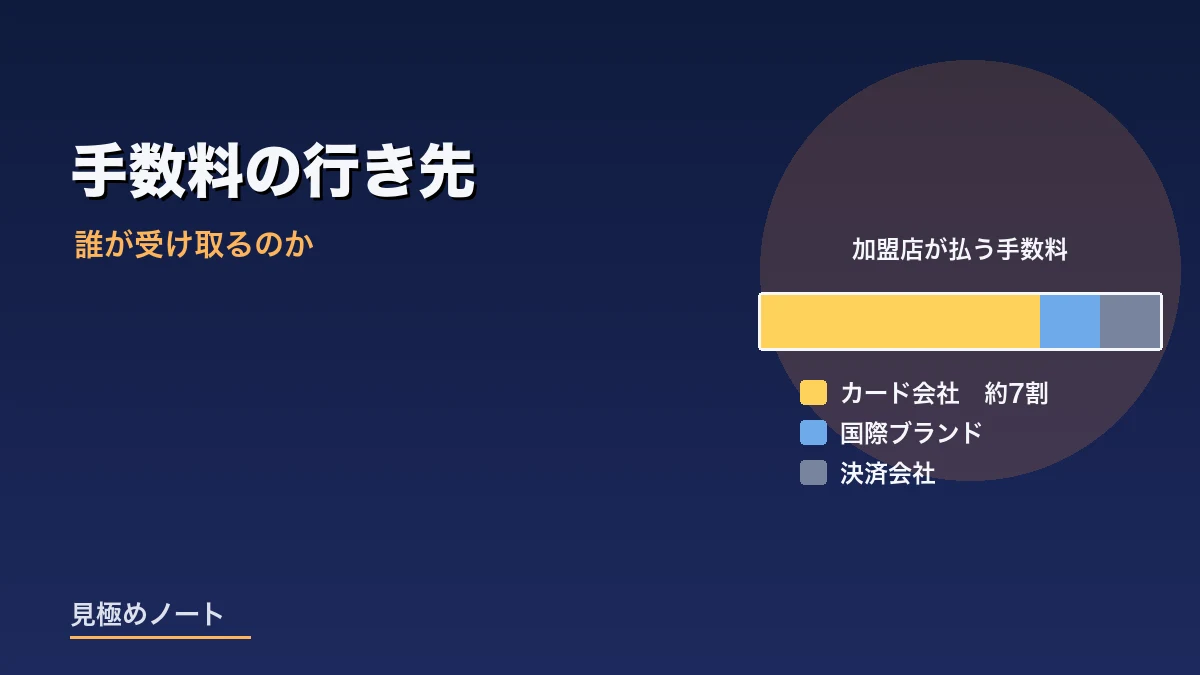
結論として、お店が払うクレジットカードの手数料は、決済会社がひとりで受け取っているわけではありません。複数の事業者で分け合う仕組みになっています。この構造を知ると、1%という数字をどう見ればよいかが分かってきます。ここからは、公開されている資料をもとに整理します。
手数料は3者で分けられる
お店が払う手数料は、カード発行会社へのインターチェンジフィー、国際ブランドへのライセンスフィー、そして決済会社の取り分に分かれます。経済産業省の資料では、このうちインターチェンジフィーが約7割を占めるとされています。残り2つの配分は公表されていません。
相場はどのくらいか
日本全体では概ね3%台、小規模な飲食店や小売店では4〜7%程度が目安とされています。大手のコンビニやスーパーでは1〜2%程度です。つまり、規模によって条件が変わるのが前提になります。
1%では取り分が残らない
インターチェンジフィーの標準料率は、日常利用系の一般カードでVisaが0.90%、Mastercardが0.85%です。ゴールドやプラチナではさらに上がります。ここにブランドへの支払いも加わるため、すべてのカードで一律1%とすると、決済会社の取り分はほとんど残りません。低い料率のプラン自体は実在しますが、その多くは年間の決済額や事業規模などの条件付きです。
私が決めていること
結論として、営業電話については「必要であればこちらから」という構えを決めています。理由は、そう決めておかないと、そのつど迷うことになるからです。話の中身がよさそうに聞こえるほど、判断は難しくなります。あらかじめ線を引いておけば、迷う時間そのものがなくなります。
必要であればこちらから
こちらが必要とするときに、こちらから連絡する。それだけの話です。本当に必要なものであれば、自分で探して見つけられます。
資料も受け取らない
以前は資料だけもらうこともありましたが、今はそれもやめました。興味があれば自分で調べられる世の中です。受け取ってしまえば、また目を通して返事をするという手間が生まれます。
対応する時間も費用のうち
小さな店では、判断する時間そのものが限られています。確かめるための時間も、実際にはコストです。だからこそ、入り口で線を引いておきます。
みんなの疑問に回答
ここからは、決済端末の営業電話でよく出てくる疑問をまとめます。私は決済の専門家ではありませんので、実際に受けた電話と、公開されている資料から分かる範囲でお答えします。契約の判断は、必ずご自身で書面を確認したうえで行ってください。
手数料1%という話は嘘なのですか
嘘と決めつけることはできません。条件付きの低料率プランは実在します。ただ、一般カードのインターチェンジフィーが0.85〜0.90%である以上、すべてのカードで一律1%なら、どこで利益を出しているのかを確かめた方がよいでしょう。
端末を増やすだけなら損はしないのでは
契約はひとつ増えます。月額やリース料、解約時の違約金が発生する場合もあります。使わなくても費用が出ていく可能性がある、という点は確かめておいてください。
資料だけもらうのはだめですか
だめということはありません。ただ、私は受け取るのをやめました。受け取れば、目を通して返事をする手間が必ず発生するからです。
電話を切れないときはどうすればよいですか
「必要であればこちらから連絡します」と伝えて、切ってかまいません。何度も断っているのに続くようであれば、会社名と担当者名を控えておくとよいです。
手数料を下げたいときはどうすればよいですか
かかってきた電話ではなく、自分から複数社を比べてください。年間の決済額や業種によって適用される条件が変わります。今の契約内容を手元に用意してから比べると、判断しやすくなります。
我に返って考える
お得なことしかありません、と言われても、そこで一度立ち止まってください。誰が得をするのか。その問いに答えが出ないうちは、決めなくてよいと思います。即断即決が必要な場面もあるかもしれません。それでも、突然電話をかけてきた相手が、こちらの利益を優先してくれるとは思わない方が自然です。必要であれば、こちらから連絡すればよいだけの話です。
次に同じような電話がかかってきたら、「では、得をするのはどなたですか」と聞いてみてください。その答え方に、その相手の姿勢が表れます。